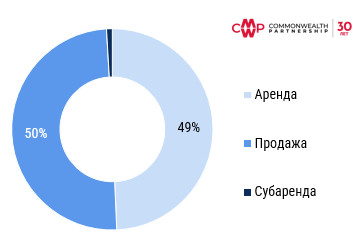
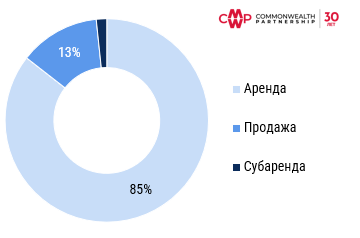
По данным аналитического отчета Commonwealth Partnership (CMWP) #MARKETBEAT, за январь – сентябрь 2026 г. объем спроса на офисы классов Prime, A и B в Москве составил 1 млн кв. м — на 8% меньше, чем за аналогичный период прошлого года. По итогам 2026 г. показатель достигнет 1,4 млн кв. м, снизившись на 11% относительно 2025 г.
Сумма купленных и арендованных площадей, тыс. кв. м
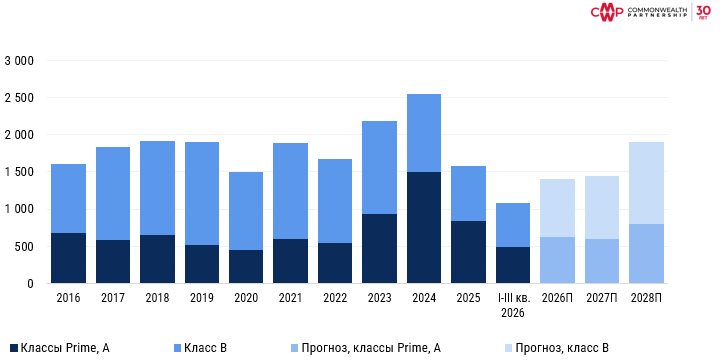
Отрицательная динамика спроса сохраняется даже с учетом низкой базы прошлого года и свидетельствует о продолжающемся ослаблении деловой активности на офисном рынке. Жесткая денежно-кредитная политика сдерживает расширение компаний и повышает значимость расходов на размещение.
В структуре спроса преобладает класс B: на него приходится 58% совокупной площади сделок. Это отражает смещение интереса компаний в сторону более доступных помещений. Ценовой фактор приобретает все большее значение, ограничивая спрос на объекты классов Prime и A.
Охлаждение спроса связано с пересмотром компаниями своих стратегий размещения на фоне снижения деловой активности. Арендаторы сосредоточены на оптимизации расходов и все внимательнее оценивают стоимость офиса, отдавая предпочтение более доступным вариантам. В условиях роста вакантности многим собственникам приходится менять коммерческие условия и пересматривать ценовые ожидания.
Сочетание сдержанного спроса и высокого объема нового строительства усилит конкуренцию за арендаторов. В этих условиях доступность площадей и готовность собственников обсуждать условия сделок будут играть все более заметную роль при выборе офиса